Les marchés: L’inflation et les taux d’intérêt reviennent au premier plan !
Depuis notre dernière lettre financière du 30 juin, les marchés boursiers ont poursuivi leur progression, mais à un rythme beaucoup plus modéré que durant la première moitié de l’année. Les investisseurs continuent de miser sur la croissance des bénéfices des entreprises et les investissements importants dans l’intelligence artificielle. Toutefois, les préoccupations entourant l’inflation, les taux d’intérêt et les évaluations boursières ont repris une place importante dans leurs décisions.
L’inflation et les taux d’intérêt : Dans notre dernière lettre, nous avions mentionné que la hausse du prix du pétrole risquait d’entraîner une nouvelle poussée inflationniste. C’est effectivement ce que nous observons. Nous pensions et espérions un règlement rapide du conflit au Moyen-Orient, malheureusement, il se prolonge et les prix élevés de l’énergie commencent à se répercuter sur les coûts de production et de transport des entreprises.
Au Canada, l’inflation se maintient autour de 3 % depuis avril. La Banque du Canada prévoit maintenant qu’elle pourrait atteindre 3,5 % d’ici la fin de l’année et demeurer relativement élevée durant une bonne partie de 2027. Devant cette situation, elle a augmenté son taux directeur de 0,25 % le 28 octobre, le portant à 2,50 %. Il s’agit de sa première hausse depuis juillet 2023. Cette hausse m’apparaît rapide compte tenu du ralentissement de l’économie canadienne, mais la Banque du Canada veut probablement éviter les reproches post-COVID où on lui a reproché son retard à augmenter les taux d’intérêt.
Aux États-Unis, la Réserve fédérale a également augmenté son taux directeur de 0,25 % en septembre dernier pour le porter dans une fourchette de 3,75 % à 4,0 %. Elle a toutefois choisi de maintenir ce niveau lors de sa réunion du 28 octobre. La croissance économique américaine demeure solide, mais l’inflation reste suffisamment élevée pour justifier une politique monétaire restrictive.
La situation est semblable ailleurs dans le monde. La Banque centrale européenne a augmenté ses taux en septembre, tandis que la Banque d’Angleterre maintient son taux directeur à 3,75 %, malgré des pressions inflationnistes persistantes.
Pourquoi ces hausses ont-elles un impact important sur les marchés financiers ?
Premièrement, elles augmentent graduellement les coûts de financement des entreprises et des consommateurs, ce qui pourrait ralentir la croissance économique. Deuxièmement, elles rendent les obligations plus attrayantes pour les investisseurs. Lorsque les taux obligataires augmentent, il devient possible d’obtenir un rendement intéressant avec des placements généralement moins volatils que les actions, particulièrement lorsqu’il s’agit d’obligations gouvernementales de bonne qualité.
À titre d’exemple, une obligation offrant un rendement annuel de 4 % peut devenir intéressante comparativement à une action dont le rendement espéré est de 6 % ou 7 %, mais qui comporte un risque de perte beaucoup plus important. Les investisseurs pourraient ainsi être tentés de réorienter une partie de leurs placements vers les obligations.
Il faut toutefois rappeler qu’une hausse des taux entraîne une baisse de la valeur marchande des obligations déjà détenues. En contrepartie, les nouvelles obligations offrent des rendements plus élevés. Pour les investisseurs ayant un horizon de placement suffisamment long, cette situation peut représenter une occasion intéressante.
Les évaluations boursières : Dans notre dernière lettre financière, nous avions mentionné que les marchés étaient relativement dispendieux sans être dans une bulle et que la croissance des bénéfices des entreprises serait déterminante pour soutenir les évaluations actuelles.
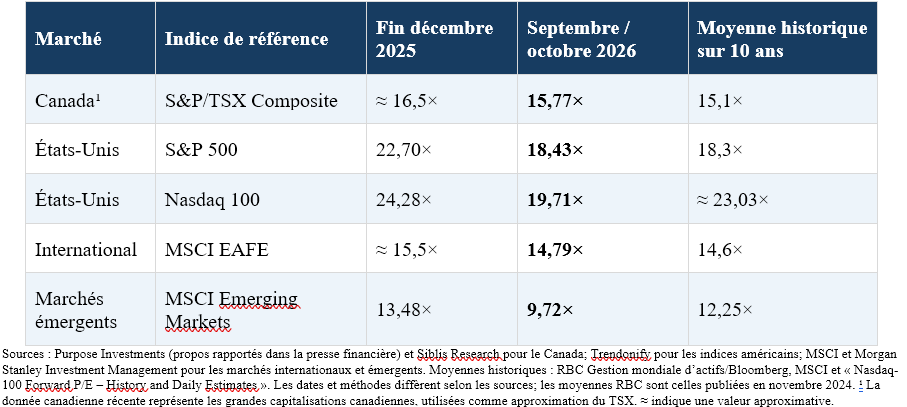
Depuis, nous constatons une amélioration appréciable de la situation. À titre d’exemple, le ratio cours/bénéfice prévisionnel du S&P 500 est passé de 22,7 fois les bénéfices anticipés à la fin de décembre 2025 à environ 18,4 fois aujourd’hui. La situation est semblable pour le Nasdaq 100, dont le ratio est passé de 24,3 à 19,7 fois les bénéfices. Il s’agit d’une bonne nouvelle, puisque les investisseurs paient maintenant moins cher pour chaque dollar de bénéfice anticipé. Cette amélioration peut notamment s’expliquer par la croissance des bénéfices attendus des entreprises, mais également par une révision des évaluations que les investisseurs sont prêts à leur accorder.
Est-ce à dire que les marchés sont maintenant appelés à poursuivre leur progression ? Pas nécessairement !
La hausse des taux d’intérêt pourrait continuer d’exercer une pression à la baisse sur les évaluations boursières. Lorsque les taux d’intérêt augmentent, les évaluations des actifs moins risqués offrent des rendements plus intéressants et les investisseurs sont généralement moins disposés à payer des multiples élevés pour les actions. Ainsi, même si les bénéfices des entreprises continuent de progresser, une diminution des ratios cours/bénéfice pourrait limiter la hausse des marchés. En termes plus techniques, c’est l’actualisation des bénéfices qui perd de la valeur avec l’augmentation des taux d’intérêt et, de ce fait, la valorisation que le marché lui accorde.
Nous considérons donc favorablement l’amélioration des évaluations observée depuis le début de l’année, sans toutefois y voir une garantie de rendements positifs pour les prochains mois. La croissance des bénéfices devra demeurer au rendez-vous et les taux d’intérêt devront éventuellement se stabiliser pour permettre aux marchés de progresser de façon soutenue. Cependant, l’amélioration des cours/bénéfices est une bonne nouvelle et diminue le risque de correction importante dans un contexte de hausse des taux d’intérêt.
Voici un tableau qui montre l’évolution des évaluations de différents marchés.
Ratios cours/bénéfice prévisionnels (En multiples des bénéfices anticipés)
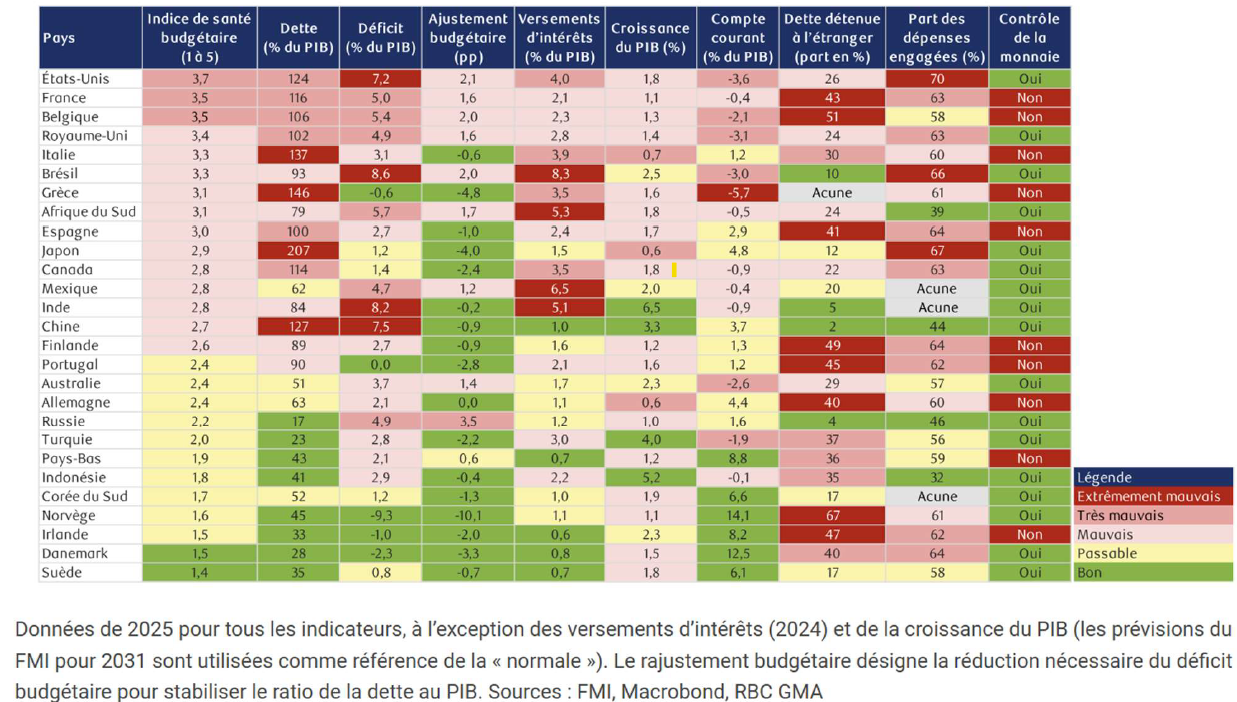
L’endettement gouvernemental : Un autre élément mérite notre attention. Les gouvernements continuent d’enregistrer des déficits importants afin de soutenir leur économie, de financer les infrastructures et d’augmenter leurs dépenses militaires. Ces dépenses favorisent la croissance à court terme, mais l’augmentation de la dette publique pourrait éventuellement devenir problématique. Les gouvernements doivent émettre davantage d’obligations pour financer leurs déficits. Si les investisseurs exigent des rendements plus élevés pour absorber ces nouvelles émissions, les taux d’intérêt à long terme pourraient demeurer élevés, même si les banques centrales décidaient éventuellement de réduire leurs taux directeurs.
Nous assistons donc à une situation particulière : les dépenses gouvernementales contribuent à soutenir la croissance économique, mais elles peuvent également exercer une pression à la hausse sur les taux obligataires, ce qui pourrait limiter la progression de l’économie et des marchés boursiers.
Voici un graphique intéressant à cet effet, qui démontre le poids et la croissance de l’endettement de différents pays.
Santé budgétaire gouvernementale
Nos perspectives : Si nous résumons la situation actuelle, nous constatons que l’économie mondiale continue de faire preuve d’une résilience remarquable. Les bénéfices des entreprises progressent et les investissements dans l’intelligence artificielle pourraient soutenir la croissance pendant plusieurs années.
Toutefois, les marchés doivent maintenant composer avec une inflation plus persistante, des taux d’intérêt plus élevés, qui mettront de la pression sur les évaluations boursières. Nous croyons donc qu’une croissance plus modérée des marchés est à envisager au cours des prochains mois. Une correction demeure possible, sans pour autant remettre en question les perspectives de croissance à long terme.
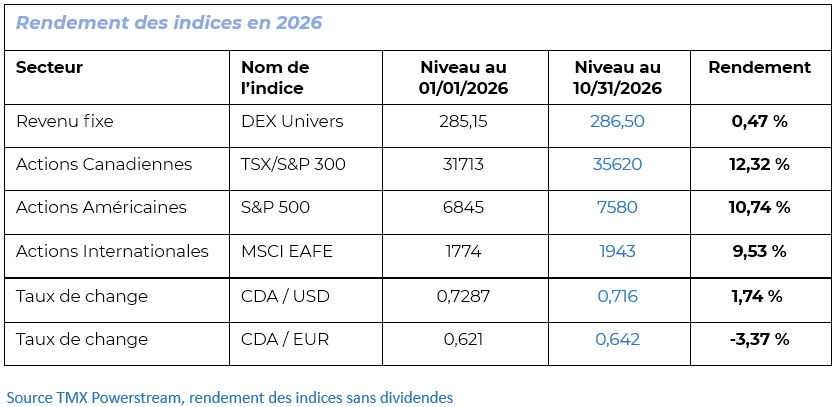
Voici maintenant notre tableau qui résume le rendement des principaux indices boursiers depuis le début de l’année 2026. Selon Morningstar, la moyenne des portefeuilles de gestion équilibrée (considérés à risque moyen), comprenant 40 % de revenus fixes (obligations) et 60 % d’actions, a généré un rendement moyen de +6,24 % au 31 octobre 2026.
Transaction dans les portefeuilles gérés – discrétionnaires
Nous avons effectué une transaction ainsi que le rééquilibrage des portefeuilles au cours des quatre derniers mois.
Un rééquilibrage de notre portefeuille a eu lieu dans les deux premières semaines du mois de juillet. Nous effectuons le rééquilibrage des portefeuilles deux fois par année. Cette opération est nécessaire pour s’assurer que les portefeuilles soient en lien avec nos objectifs. Dans le cadre de notre rééquilibrage, nous avons ajouté une nouvelle position dans nos portefeuilles.
Sous le symbole ZEM, nous avons ajouté les fonds négociés en bourse de la Banque de Montréal représentant les marchés émergents. Comme vous avez pu le constater dans notre analyse des marchés, les marchés émergents sont actuellement sous-évalués par les
marchés et offrent une belle perspective de croissance. Comme les placements dans ce secteur géographique sont plus volatiles, notre exposition demeure modeste. Les marchés émergents représentent notamment les marchés financiers de Taiwan, la Corée du Sud, la Chine, l’Inde, le Brésil et l’Afrique du Sud
Nos portefeuilles sont bien positionnés face à la situation économique actuelle et affichent d’excellentes performances depuis le début de l’année comparativement à leurs pairs. Bien que nous n’ayons pas eu à faire plusieurs transactions cette année, nos portefeuilles demeurent bien positionnés dans ce contexte économique en constante évolution.
Le REER à vie
Dans son dernier budget fédéral, présenté le 5 novembre, le gouvernement canadien a annoncé son intention de modifier les règles entourant les régimes enregistrés d’épargne-retraite (REER) et les fonds enregistrés de revenu de retraite (FERR).
Actuellement, vous devez obligatoirement convertir votre REER en FERR au plus tard le 31 décembre de l’année de votre 71e anniversaire. Le gouvernement propose d’éliminer cette obligation en fusionnant les caractéristiques des deux régimes pour créer ce qu’il appelle le « REER à vie ».
Est-ce à dire que vous pourrez conserver votre REER indéfiniment sans effectuer de retraits? Non, ce n’est pas le cas. Les retraits minimaux obligatoires continueraient de s’appliquer après 71 ans, selon les mêmes règles actuellement en vigueur dans les comptes FERR.
Quel serait donc l’avantage de cette nouvelle mesure ? Essentiellement, une simplification administrative. Vous n’auriez plus à transférer vos placements d’un REER vers un FERR à 71 ans, puisque les deux régimes seraient regroupés. Toutefois, les mêmes règles continueraient de s’appliquer.
Les règles successorales demeureraient également inchangées. À l’heure actuelle, un compte REER ou FERR peut être transféré libre d’impôt au conjoint(e) marié ou au conjoint(e) de fait survivant, sous réserve des conditions applicables.
Il est important de préciser que cette mesure est encore à l’étape des consultations. Les règles définitives ainsi que leur date d’entrée en vigueur restent donc à déterminer.
Nous vous tiendrons informés de l’évolution de cette initiative.
Autres items
CELI
Nous n’avons pas obtenu de confirmation officielle du gouvernement fédéral, mais tout porte à croire que le plafond annuel de cotisation au CELI sera porté à 7,500 $ pour l’année 2027.
Nous vous tiendrons informé dès que cette information aura été officiellement confirmée.
Nouveau système de confirmation de Rendez-vous
Au cours des dernières semaines, nous avons mis en place un nouveau système de confirmation de rendez-vous. Lors de cette première utilisation, il est possible que votre prochaine confirmation de rendez-vous se retrouve dans vos courriels indésirables (pourriels).
Nous vous invitons donc à y jeter un coup d’œil si une rencontre est prévue avec nous prochainement. Soyez toutefois assuré que nous communiquerons avec vous si nous ne recevons pas votre confirmation.
N’oubliez pas d’aller visionner la dernière vidéo en lien avec cette lettre financière si vous préférez ce média à l’adresse suivante :
https://www.planivest.ca/videoconference/
Nous espérons que notre lettre financière vous sera utile.
N’hésitez pas à communiquer avec nous en tout temps si vous avez des questions supplémentaires !!
André Charette, MBA, CIM
André Charette est inscrit à titre de Directeur de succursale et Gestionnaire de portefeuille auprès de Valeurs mobilières PEAK Inc. Il est également inscrit à titre de conseiller en sécurité financière auprès de Planivest Inc. Planivest Inc. est un cabinet dûment inscrit auprès de l’Autorité des Marchés Financiers (AMF) dans la discipline d’assurance de personnes. Marcel Gravel est inscrit à titre de représentant en placement et directeur de succursale adjoint auprès de Valeurs Mobilières Peak. Josée Fradette est inscrite à titre de conseillère en placement auprès de Valeurs Mobilières Peak. Valeurs mobilières PEAK Inc., courtier en valeurs mobilières de plein exercice, inscrit auprès de l’Organisme canadien de réglementation des investissements, limite son offre et responsabilité aux produits d’investissements. Valeurs Mobilières PEAK Inc., est membre du Fonds Canadien de Protection des Investisseurs (FCPI). Les renseignements contenus dans ce présent document ont été préparés par M. André Charette, Directeur de succursale et Gestionnaire de portefeuille rattaché auprès de Valeurs Mobilières PEAK Inc.; Ils ont été obtenus auprès de sources considérées fiables et pertinentes. Les renseignements dans le présent document sont d’ordre général et pourraient s’avérer incomplets par rapport à votre situation personnelle. Ce document ne constitue pas un conseil d’investissement. Les opinions exprimées ci-dessus ne reflètent pas nécessairement celles de Valeurs Mobilières PEAK Inc. Valeurs Mobilières PEAK inc. n’est pas responsable du contenu de ce document.